己公司是一家机械制造企业,适用的企业所得税率为25%,该公司要求的最低收益率为12%。为了节约成本支出,提升运营效率和盈利水平,拟对正在使用的一台旧设备予以更新。其他资料如下: 资料一:新旧设备数据资料如表6所示。 表6 金额单位:万元
资料二:相关货币时间价值系数如表7所示。 表7 货币时间价值系数
已知:(P/A,12%,5)=3.6048,(P/F,12%,6)=0.5066。 要求:
证券资产的持有目的是多元的,下列各项中不属于持有证券资产目的的是( )。
一般认为,企业利用闲置资金进行债券投资的主要目的是( )。
证券投资的目的有( )。
下列投资项目评价指标中,考虑货币时间价值的有( )
(B卷)要考虑货币时间价值的是( )。
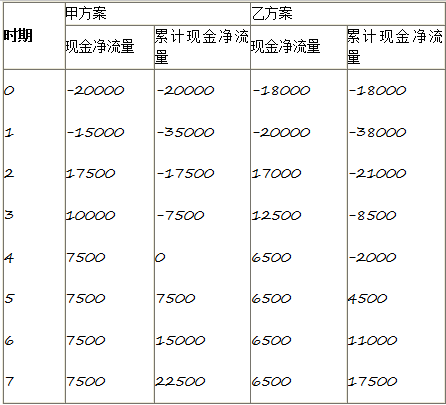
A公司现有甲、乙两个互斥投资项目可供选择,有关数据如下表所示(金额单位“万元):假设贴现率为10%,已知:
(P/F,10%,1)=0.9091,(P/F,10%,2)=0.8264,(P/F,10%,3)=0.7513,(P/A,10%,4)=3.1699。要求:
甲公司是一家上市公司,适用的企业所得税税率为25%。公司现阶段基于发展需要,拟实施新的投资计划,有关资料如下: 资料一:公司项目投资的必要收益率为15%,有关货币时间价值系数如下:(P/A,15%,2)=1.6257;(P/A,15%,3)=2.2832;(P/A,15%,6)=3.7845;(P/F,15%,3)=0.6575;(P/F,15%,6)=0.4323。 资料二:公司的资本支出预算为5000万元,有A、B两种互斥投资方案可供选择,A方案的建设期为0年,需要于建设起点一次性投入资金5000万元,运营期为3年,无残值,现金净流量每年均为2800万元。B方案的建设期为0年,需要于建设起点一次性投入资金5000万元,其中:固定资产投资4200万元,采用直线法计提折旧,无残值;垫支营运资金800万元,第6年末收回垫支的营运资金。预计投产后第1~6年每年营业收入2700万元,每年付现成本700万元。 资料三:经测算,A方案的年金净流量为610.09万元。 资料四:针对上述5000万元的资本支出预算所产生的融资需求,公司为保持合理的资本结构,决定调整股利分配政策,公司当前的净利润为4500万元,过去长期以来一直采用固定股利支付率政策进行股利分配,股利支付率为20%,如果改用剩余股利政策,所需权益资本应占资本支出预算金额的70%。 要求:
A企业投资20万元购入一台设备,无其他投资,投资期为0,预计使用年限为20年,无残值。设备投产后预计每年可获得税后营业利润4万元,则该投资的静态投资回收期为5年。 ( )
假设市场上有甲乙两种债券,甲债券目前距到期日还有3年,乙债券目前距到期日还有5年。两种债券除到期日不同外,其他方面均无差异。如果市场利率出现了急剧上涨,则下列说法中正确的是( )。
债券内在价值计算公式中不包含的因素是( )。
ABC公司拟于20×1年1月1日发行面额为1 000元的债券,其票面利率为8%,每年12月31日计算并支付一次利息,并于5年后的1月1日到期。同等风险投资的必要报酬率为10%,则债券的价值为( )
假设目前时点是2013年7月1日,A公司准备购买甲公司在2010年1月1日发行的5年期债券,该债券面值1000元,票面年利率10%,于每年6月30日和12月31日付息,到期时一次还本。假设市场利率为8%,则A公司购买时,该债券的价值为( )元。已知:(P/A,4%,3)=2.7751,(P/F,4%,3)=0.8890。
市场利率和债券期限对债券价值都有较大的影响。下列相关表述中,不正确的是( )。
关于债券投资,下列各项说法中不正确的是( )
当其他因素不变,下列哪个因素上升会使债券的内在价值下降( )。
下列因素的变动会使得债券价值呈同向变动的是( )。
根据债券估价基本模型,不考虑其他因素的影响,当市场利率上升时,固定利率债券价值的变化方向是()。
某种股票为固定成长股票,股利年增长率6%,今年刚分配的股利为8元,无风险收益率为10%,市场上所有股票的平均收益率为16%,该股票β系数为1.3,则该股票的价值为( )元。


 假设贴现率为10%,已知: