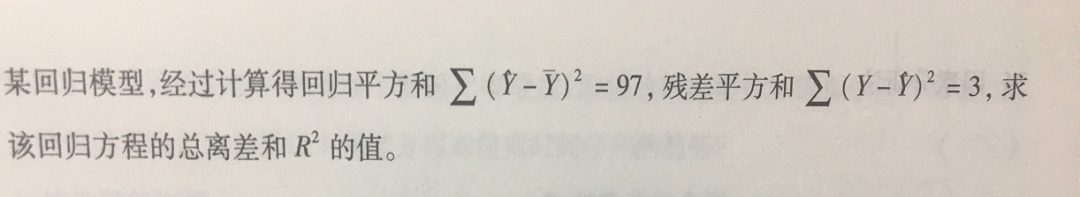为了保证预测精度不下降,在使用回归模型进行预测时,所给定的自变量值一般( )
在简单线性回归方程的估算中,衡量其估算结果的一个重要标准是()
所估算回归方程的误差越小,估算的效果会( )
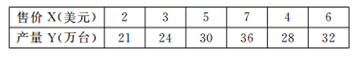
某种外贸商品的售价X和产量Y之间的有关数据如下表:要求:(1)建立回归方程式;(保留小数点后四位)
(2)计算当售价为8美元时,产量为多少万台。(保留小数点后四位)
对于二元回归模型中的未知参数的值( )
所谓二元回归模型,是指()
回归方程效果测定指数R的平方,下面表达式正确的是()
相关系数的值越接近0,则回归的效果( )
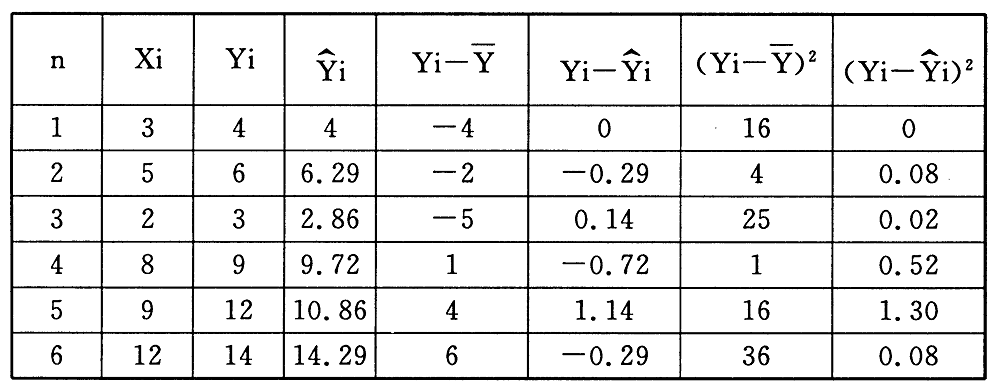
利用下面表格里的回归效果,选择能够利用的数据,计算出总离差TSS、残差平方和RSS,以及R2值。(保留两位小数)
回归方程的总离差等于回归平方和加上()
估算回归方程参数最基本的方法是()
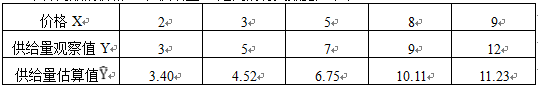
某种商品的价格X和供给量Y之间的有关数据如下表:根据以上数据,求回归平方和ESS与测定指数R2的值。(结果保留两位小数)
利用下面表格里回归效果,选择能够利用的数据,计算出总离差TSS、残差平方和RSS,以及R2值。(保留两位小数)
为了评价回归方程的效果,一般应计算的统计指标是( )
当时间序列逐期增长的绝对量并不为一常量,但其逐期增长绝对量之差近似为一常量时,我们应选择()来模拟时间序列的变动趋势
时间序列可能逐期按一种近似不变的比率增加,即它的环比增长率近似于一个常量,在这种情况下我们应选择以下哪类方程来模拟时间序列的趋势?()
时间系列预测的一个主要缺陷是:由于它是将过去的趋势延伸到未来,因此这种方法无法预测时间系列的( )